来自:CFA > 2026 L2智能题库 > Derivatives 2026-09-28 14:27
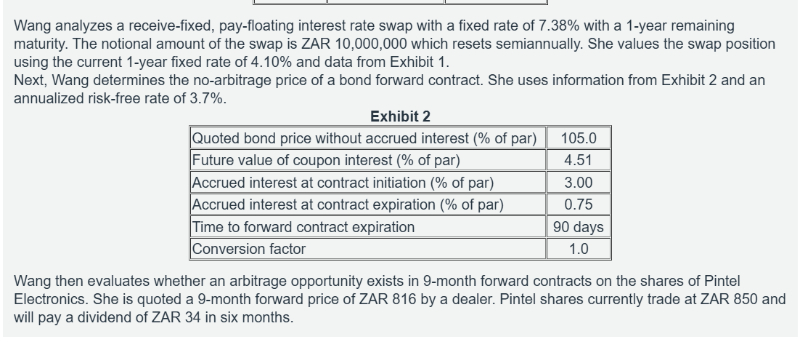
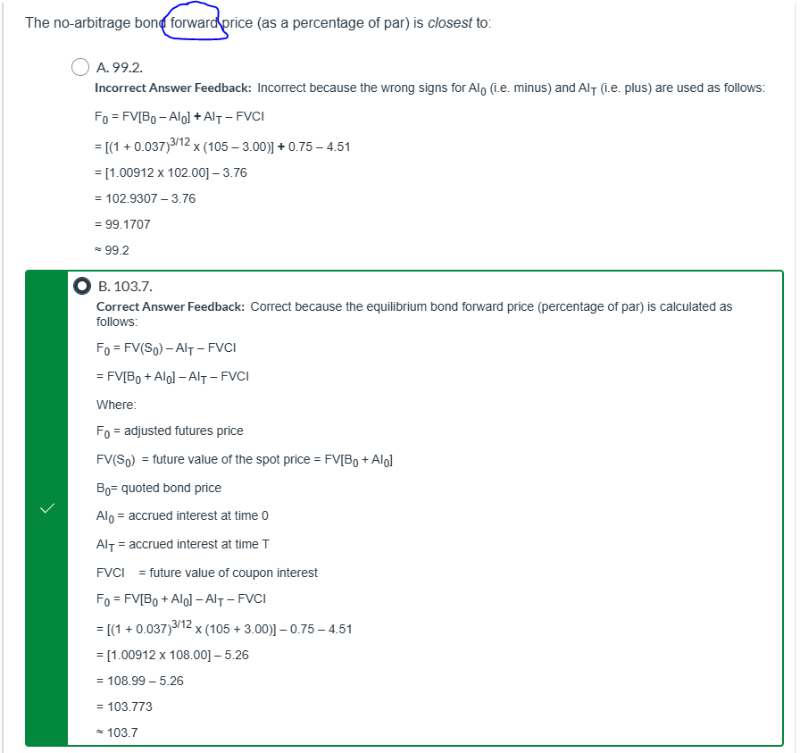
题目问的是no-arbitrage bond forward price, 题目中答案给的是future price的计算公式,(1)是否正确?如果算forward price,(2)是否不用减accrued interest at time t?此外,(3)这道题的答案是否要除以conversion factor?
 查看更多
176****6378
提问
7
上次登录
2天前